부모님이 치매에 걸리시면, 통장은 누가 관리하나요?
2026.11.20
📌 3줄 요약
부모님이 스스로 판단을 못 하시게 되면 자녀도 부모님 예금을 대신 찾기 어려워요. 위임장도 판단력이 있을 때 써야 효력이 있어요.
건강하실 때 보험 대리청구인 지정, 치매안심신탁, 임의후견 계약을 해두면 가족이 대신 관리할 수 있어요.
이미 늦었다면 가정법원에 후견을 청구해야 해요. 도와줄 가족이 없다면 치매안심센터에 공공후견을 문의하세요.
아버지가 뇌졸중으로 쓰러져 입원하셨다고 해볼게요. 병원비를 아버지 통장에서 내려고 은행에 가도, 예금주 본인이 아니면 돈을 찾기 어려워요. 자녀라도 마찬가지예요.
이 글은 부모님이 살아 계시지만 치매·뇌졸중으로 은행 일을 직접 못 하시게 될 때의 이야기예요.
왜 자녀도 부모님 예금을 못 찾나요?
예금은 부모님 본인의 재산이에요. 은행은 본인 확인이 원칙이라, 가족이 사정을 설명해도 대신 돈을 내주지 않아요. 가족이라는 것만으로는 법적인 대리인이 되지 않거든요.
위임장도 답이 되기 어려워요. 위임장은 부모님이 스스로 판단할 수 있을 때 써야 효력이 있어요.
돌아가신 뒤라면 장례비를 고인 계좌에서 내는 예외 인출이라는 정식 절차가 있어요. 살아 계실 때는 이런 제도가 따로 없어요. 은행에 따라 거동이 어려운 분의 치료비를 병원에 바로 보내주기도 하지만, 은행 재량이라 기대기 어려워요.
그래서 가장 중요한 건 판단력이 있으실 때 미리 정해두는 것이에요.
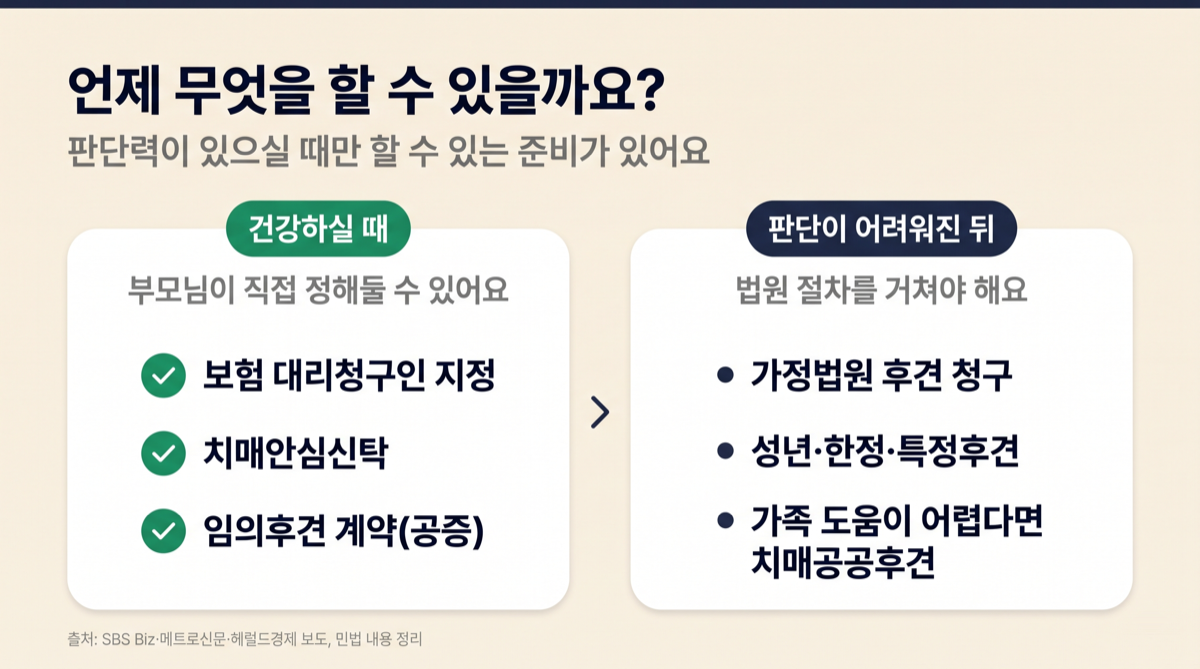
판단력이 있으실 때만 할 수 있는 준비가 있어요. 늦으면 법원 후견을 거쳐야 해요.
(출처: SBS Biz·메트로신문·헤럴드경제 보도, 민법 내용 정리)
건강하실 때 해둘 수 있는 3가지
쉬운 것부터 순서대로 소개할게요.
① 보험 대리청구인 지정
부모님이 치매보험 등에 가입돼 있다면, 보험금을 대신 청구할 가족을 미리 정해두세요. 정해두지 않으면 보험이 있어도 보험금을 청구하기 어려워요. 그런데 치매보험의 대리청구인 지정률은 23.1%(2026년 상반기)에 그쳐요.
2026년 7월부터는 이름을 정하지 않는 무기명 대리청구인도 가능해요. 배우자나 자녀 등 직계가족이 대신 청구할 수 있어요.
보험금은 청구한 가족이 아니라 부모님(계약자) 계좌로 들어가요.
기존 가입자도 보험사 안내를 받아 지정할 수 있어요.
② 치매안심신탁
부모님 돈을 은행에 맡겨두고, 치매가 오면 미리 정해둔 대로 병원비·간병비·생활비가 나가게 하는 상품이에요. 은행마다 조건이 달라요. 한 시중은행 상품은 최소 1,000만 원, 만 40세 이상부터 가입할 수 있고, 중증치매 진단을 받으면 지급이 시작돼요.
③ 임의후견 계약
「나중에 판단이 어려워지면 이 사람이 내 재산을 관리한다」고 부모님이 직접 정해두는 계약이에요. 반드시 공정증서(공증)로 해야 해요. 실제로 판단력이 떨어진 뒤 가정법원이 임의후견감독인을 정하면 그때부터 효력이 생겨요(민법 제959조의14).
이미 판단이 어려워지셨다면, 법원 후견
미리 해둔 것이 없다면 가정법원에 후견을 청구해야 해요. 부모님 상태에 따라 세 가지로 나뉘어요.
성년후견 : 스스로 일을 처리할 능력이 계속 없는 경우예요. 후견인이 예금 인출 등 재산 일을 폭넓게 대신해요.
한정후견 : 능력이 부족한 경우예요. 법원이 정한 범위에서만 도와요.
특정후견 : 일시적으로, 또는 특정한 일에만 도움이 필요한 경우예요.
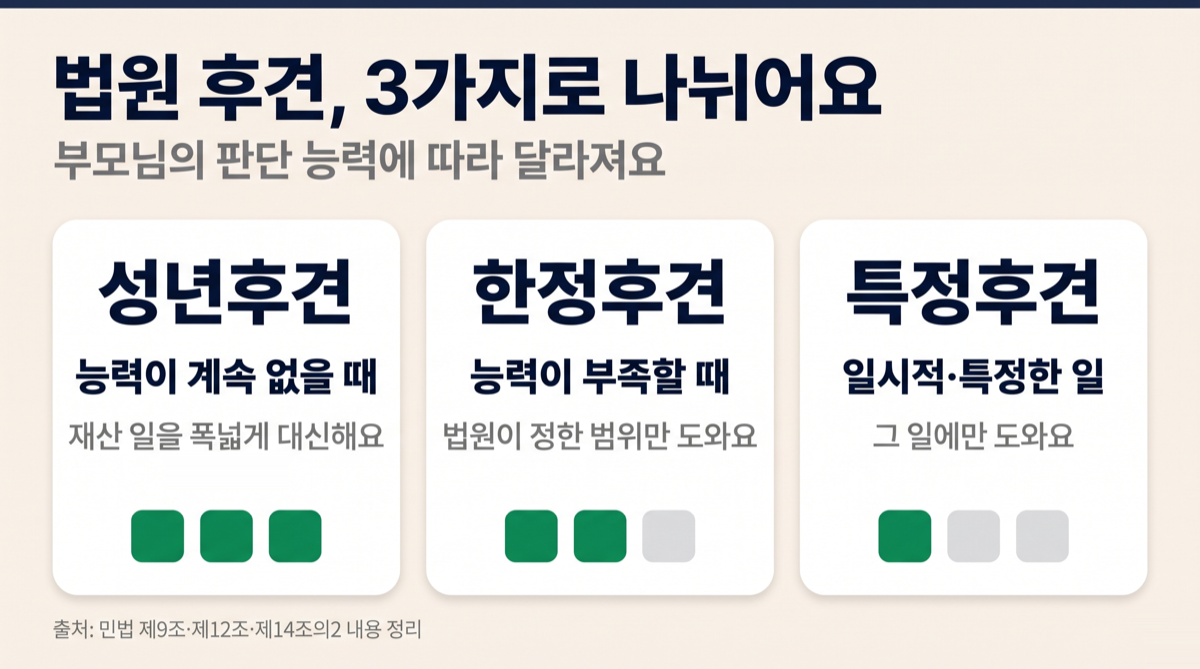
부모님의 판단 능력에 따라 성년·한정·특정후견으로 나뉘어요. (출처: 민법 제9조·제12조·제14조의2 내용 정리)
청구는 부모님 주소지의 가정법원에 하고, 배우자나 자녀 등 4촌 이내 친족이 할 수 있어요. 누가 후견인이 될지는 법원이 정해요. 성년후견은 치매 진단서만으로 정해지지 않고 원칙적으로 의사의 감정을 거쳐서, 결정까지 몇 달이 걸릴 수 있어요. 병원비가 급하다면 서둘러 준비하세요.
도와줄 가족이 없거나 형편이 어렵다면
치매공공후견사업 : 가족의 도움을 받기 어려운 치매 어르신을 위해 지자체가 대신 후견을 청구하고, 공공후견인이 재산 관리와 복지 서비스 이용을 도와요. 가까운 치매안심센터에 문의하세요.
치매안심재산관리서비스(시범) : 2026년 4월부터 국민연금공단이 어르신의 재산을 맡아 생활비·요양비 등을 계획대로 지급해요. 기초연금을 받는 어르신이 주 대상이고, 국민연금공단 지사에서 신청해요.
언제 무엇을 할 수 있는지, 이것만 기억하세요
정리하면 — 시기별로 할 수 있는 일
건강하실 때 : 보험 대리청구인 지정, 치매안심신탁, 임의후견 계약
판단이 어려워진 뒤 : 가정법원 후견(성년·한정·특정)
도와줄 가족이 없다면 : 치매공공후견, 공공신탁(시범)
부모님이 돌아가신 뒤의 계좌 정리 순서는 「장례 끝나고, 고인 계좌 정리하는 순서」〔🔗 내부 링크: 부모님 계좌 2편 게시 후 주소 넣기〕에 정리해뒀어요.
결국 가장 중요한 건 부모님이 건강하실 때 가족이 함께 정해두는 것이에요. 그 대화를 시작할 때 장례 준비도 함께 이야기해보세요.
📰 함께 읽으면 좋은 뉴스·자료
치매에 걸려 비번을 잊었다! 내 예금 어떡하지? (브라보마이라이프) — 치매 부모 예금을 가족이 못 찾는 이유와 미리 해둘 준비를 정리한 기사입니다.
치매보험 '무기명 대리청구인' 도입…암·뇌·심혈관까지 확장 (SBS Biz) — 2026년 7월 바뀐 대리청구인 제도와 지정률 23.1%를 다룬 기사입니다.
국가가 치매 노인 재산 관리한다…공공신탁제도 시범사업 시행 (헤럴드경제) — 국민연금공단의 치매안심재산관리서비스 대상·신청 방법을 정리한 기사입니다.
"어머니 통장에서 1억"...모신다던 빚더미 오빠의 '두 얼굴' (YTN) — 치매 어머니 통장을 둘러싼 형제 갈등 사연과 성년후견 절차를 설명한 기사입니다.
원본 및 참고 자료
참고 자료