부모님 통장으로 장례비, 낼 수 있을까요? [부모님 계좌 1편]
2026.11.05

📌 3줄 요약
2026년 9월 11일부터, 사망신고 다음 날 고인 명의 계좌·카드·대출이 전 금융권에서 자동으로 막혀요.
장례비·병원비는 예외 인출로 낼 수 있어요. 서류를 내면 은행이 장례식장·병원에 직접 보내줘요.
계좌가 아직 열려 있어도 가족과 상의 없이 꺼내면, 장례비 목적이라도 처벌받은 사례가 있어요.
장례식장에서 정산서를 받아 들면 이런 생각이 먼저 듭니다.
'엄마 통장에 있는 돈으로 내면 되지 않을까?'
비밀번호를 알면 ATM에서 꺼낼 수는 있었죠. 그런데 2026년 9월부터 고인 계좌가 막히는 속도가 크게 빨라졌어요. 장례를 치르는 3일 동안 상주가 알아둘 것만 순서대로 정리했습니다.
부모님 계좌, 언제부터 막히나요?
기준은 돌아가신 날이 아니라 사망신고를 한 날이에요. 지자체(주민센터 등)에 사망신고가 접수되면 그다음 날부터 고인 명의의 금융거래가 막힙니다.
예전에는 사망 정보가 금융회사에 한 달에 한 번 넘어가서, 은행이 알기까지 최대 2개월이 걸렸어요. 이제는 매일 넘어갑니다. 은행뿐 아니라 보험·카드·증권·저축은행·상호금융까지 4,890개 금융회사가 함께 확인해요. 가족이 따로 신청할 필요도 없습니다.
사망신고는 사망 사실을 안 날부터 1개월 안에 하면 돼요. 그래서 언제 신고하느냐에 따라 장례 기간에 계좌가 이미 막혀 있을 수도 있고, 아직 열려 있을 수도 있어요.
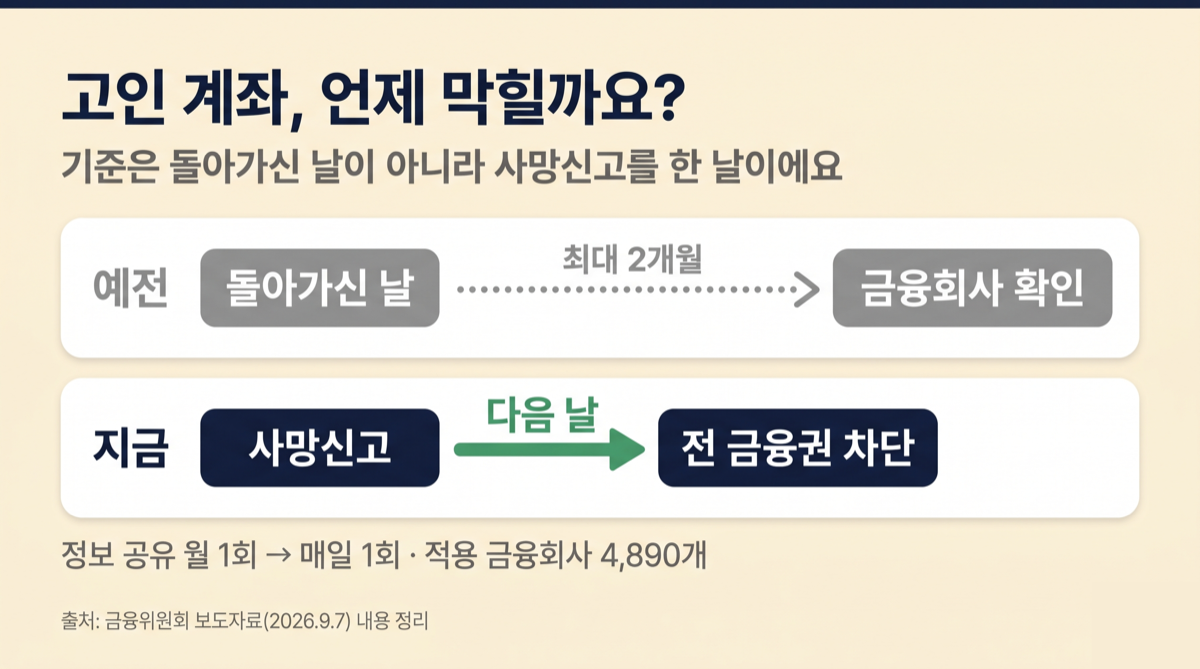
예전엔 사망 사실이 금융회사에 닿기까지 최대 2개월, 지금은 사망신고 다음 날입니다.
(출처: 금융위원회 보도자료 내용 정리)
무엇이 막히고, 무엇이 되나요?
사망자로 확인되면 입금을 뺀 거의 모든 거래가 멈춥니다. ATM·모바일뱅킹 출금과 계좌이체, 카드 결제, 대출, 주식 거래까지 모두 막혀요.
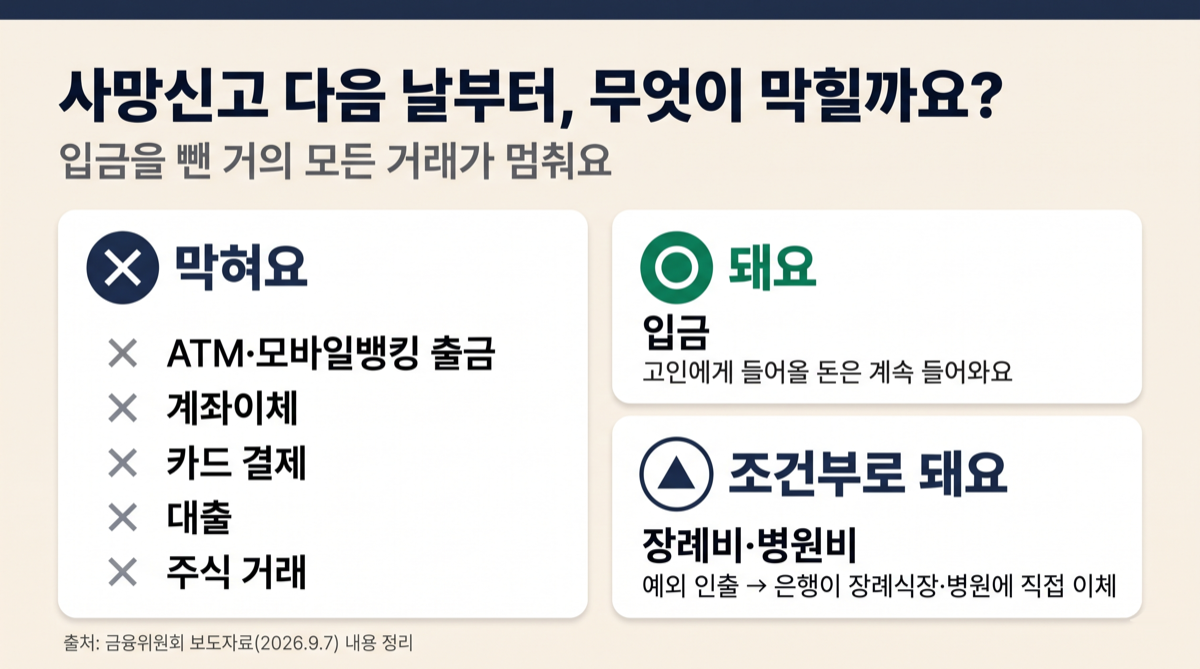
입금을 뺀 거의 모든 거래가 막히고, 장례비·병원비만 예외 인출로 낼 수 있어요.
(출처: 금융위원회 보도자료 내용 정리)
입금은 계속 돼요. 고인이 돌려받을 돈이 들어올 때마다 가족이 따로 절차를 밟지 않아도 되도록 열어둔 거예요.
자동이체도 함께 멈출 수 있어요. 고인 계좌로 내던 공과금·보험료가 밀리지 않게 챙겨야 하는데, 이건 2편에서 자세히 다룰게요.
그럼 장례비는 어떻게 내나요?
고인 계좌의 돈으로 장례비·병원비를 낼 수 있는 길은 열려 있어요. 예외 인출이라고 부릅니다.
핵심은 하나예요. 돈이 가족 통장으로 오지 않아요. 은행이 서류를 확인한 뒤 장례식장·병원·요양원 계좌로 직접 보내줍니다. 은행이 대신 결제해준다고 생각하면 쉬워요.
준비할 서류
☐ 가족관계증명서 — 고인과의 관계 확인용
☐ 장례식장·병원의 청구서나 영수증 — 어디에 쓸 돈인지 확인용
☐ 그 밖에 은행이 요구하는 서류 — 은행마다 다를 수 있어요
💡 타이밍 팁 — 장례식장 비용은 보통 셋째 날 발인 즈음 정산해요. 은행이 서류를 확인하는 데 시간이 걸리니, 첫째 날이나 둘째 날 고인이 거래하던 은행에 전화해 필요한 서류를 미리 물어두세요.
아직 안 막혔다면, 미리 빼둬도 되나요?
안 됩니다. 계좌가 열려 있는 것과 꺼내도 되는 것은 달라요. 부모님이 돌아가신 순간부터 그 돈은 형제자매 등 모든 상속인의 몫이 됩니다.
실제 사례가 있어요.
어머니가 돌아가신 뒤 모바일뱅킹과 ATM으로 705만 원을 자기 계좌로 옮긴 자녀가 벌금 300만 원을 선고받았어요. (금융감독원 발표, 2024)
어머니 장례식장에서 계좌에 접속해 일주일도 안 돼 3억 6,190만 원을 옮긴 장남이 있었어요. 장례비와 세금 낼 돈이었다고 했지만 징역 8개월·집행유예 2년을 받았어요. 법원은 다른 상속인과 상의 없이 쓸 만큼 급한 상황이 아니었다고 봤습니다. (서울동부지법, 2026)
이번 제도가 생긴 이유도 여기에 있어요. 2018~2023년 국내 은행 17곳에서 사망자 명의로 계좌 1,065개가 새로 만들어지고 대출 49건이 실행됐어요. 대부분 사망 후 은행이 알기 전의 틈을 노린 거래였습니다. 이 틈을 최대 2개월에서 하루로 줄인 거예요.
장례비가 급하다면 예외 인출로 내고, 그 밖의 돈은 장례를 마친 뒤 정식 상속 절차로 찾는 게 가장 안전합니다.
장례 3일, 이것만 기억하세요
정리하면 — 장례 3일 동안 기억할 세 가지
계좌는 돌아가신 날이 아니라 사망신고 다음 날부터 막혀요.
장례비·병원비는 예외 인출로. 은행이 장례식장에 직접 보내줘요.
아직 열려 있어도 가족과 상의 없이 꺼내면 처벌받을 수 있어요.
장례를 마치면 해야 할 일이 또 남아요. 끊긴 자동이체 정리, 흩어진 부모님 계좌 한 번에 찾기, 정식으로 예금 찾는 순서는 2편에서 이어서 정리할게요.
📰 함께 읽으면 좋은 뉴스·자료
사망자 명의의 불법 금융거래, 사망신고 '다음 날'부터 즉시 막는다 (금융위원회) — 제도 시행 배경과 예외 인출·자동이체 유의사항을 담은 정부 보도자료 원문입니다.
"사망신고 다음 날 부모님 계좌 정지"…장례비 필요하면 이렇게 (이데일리) — 예외 인출 서류와 지급 방식을 유족 입장에서 단계별로 정리한 기사입니다.
동생들과 상의 없이 母 유산 3억 꿀꺽한 50대 장남, '징역형 집유' (파이낸셜뉴스) — 장례비 명목을 주장했지만 처벌받은 실제 판결을 다룬 기사입니다.
사망했는데 계좌만들고, 은행 대출…비대면 실명확인 강화한다 (메트로신문) — 사망자 명의 계좌 1,065건 개설 등 금감원 조사 결과와 처벌 사례를 다룬 기사입니다.
원본 및 참고 자료